Acuerdo de indemnización: cómo evitar errores costosos
Una sola frase imprecisa en un contrato puede costarle miles sin que se dé cuenta, y el acuerdo de indemnización suele ser el culpable. Si alguna vez se ha preguntado qué es un acuerdo de indemnización, ya va por delante de la mayoría de quienes firman uno.
Fundadores, contratistas e inversores malinterpretan con frecuencia el significado de un acuerdo de indemnización y dan por hecho que es una cláusula estándar e inofensiva. No lo es. Esta guía explica a quién protege, quién paga, cuándo se aplica y por qué existen marcos como el acuerdo de indemnización de la NVCA.
Verá ejemplos prácticos, la mentalidad con la que analizar un modelo de acuerdo de indemnización y los errores más comunes que debe evitar antes de que una firma se convierta en un litigio con graves consecuencias económicas.
El verdadero significado de un acuerdo de indemnización
La mayoría de la gente piensa que un acuerdo de indemnización es simple relleno legal hasta que se aplica. En esencia, determina quién paga cuando algo sale mal, y ese “algo” suele ser caro. El significado de un acuerdo de indemnización no tiene que ver con la culpa, sino con la responsabilidad económica.
¿Quién cubre los honorarios legales? ¿Quién asume las reclamaciones de terceros? ¿Quién pierde dinero primero? Estas preguntas importan más que la intención. Muchas disputas surgen porque las partes suponen que indemnización equivale a equidad. No es así. Equivale a poder de negociación.
Si no entiende exactamente qué se compromete a indemnizar, podría estar asegurando riesgos que nunca creó, nunca controló y nunca incluyó en el precio del acuerdo.
Por qué las cláusulas de indemnización se negocian tanto
Hay una razón por la que los abogados luchan tanto por la redacción de los acuerdos de indemnización: desplaza el riesgo de forma silenciosa. El precio, los plazos y los entregables parecen tangibles, pero la indemnización decide la supervivencia cuando aparecen las demandas. Una parte quiere una protección amplia; la otra, una exposición limitada.
Esa tensión impulsa la negociación. ¿Lo sorprendente? Los tribunales suelen aplicar estas cláusulas de forma estricta. Si la redacción es amplia, también lo será su responsabilidad. Si es imprecisa, la interpretación podría no favorecerle. Negociar no consiste en ponerse difícil, sino en alinear el riesgo con el control.
Pregúntese: ¿estoy indemnizando algo que no puedo evitar? Si la respuesta es sí, renegocie o retírese.
A quién se protege y quién paga realmente
Todo acuerdo de indemnización tiene dos papeles: el indemnizador y la parte protegida. Parece sencillo, pero la realidad lo complica. La parte protegida puede seguir enfrentándose a demandas, daños a su reputación e interrupciones operativas mucho antes de recibir cualquier reembolso.
Mientras tanto, el indemnizador podría tener que financiar los costes de defensa de inmediato, aunque la culpa no esté clara. Los plazos importan. El control importa. ¿Quién elige al abogado? ¿Quién aprueba los acuerdos extrajudiciales? Estos detalles determinan si la indemnización es una protección real o un sufrimiento aplazado.
Un acuerdo inteligente equilibra las obligaciones de pago con los derechos de defensa. De lo contrario, podría “ganar” la indemnización sobre el papel y perder el control cuando más importa.
Los supuestos que activan la indemnización
La indemnización no se aplica a todo: solo se activa cuando se producen determinados hechos. Es en estos supuestos donde se esconden los malentendidos costosos. Incumplimiento de contrato, negligencia, infracción de la propiedad intelectual, sanciones regulatorias: cada supuesto amplía la exposición de forma distinta.
Los supuestos amplios favorecen a la parte protegida; los restringidos protegen al indemnizador. ¿El peligro? Expresiones genéricas como “derivado de” o “relacionado con”. Los tribunales las interpretan de forma extensiva. Hágase una pregunta directa.
¿Qué conducta concreta activa la indemnización? Si no puede responder con seguridad, la cláusula es demasiado arriesgada. La precisión en este punto evita sorpresas más adelante, sobre todo cuando entran en escena reclamaciones de terceros.
Límites, topes y la ilusión de seguridad
Los topes de responsabilidad resultan tranquilizadores hasta que descubre que la indemnización a menudo queda fuera de ellos. Muchos contratos excluyen por completo la indemnización de las cláusulas de limitación. Traducción: exposición ilimitada. Incluso cuando se aplican topes, pueden excluir los honorarios legales, los acuerdos extrajudiciales o las sanciones regulatorias.
Otra trampa es excluir los “daños indirectos” y seguir cubriendo las reclamaciones de terceros, algo que los tribunales pueden tratar de forma diferente. ¿La verdad incómoda? Un contrato de poco valor no implica un riesgo de indemnización bajo. Una sola demanda puede superar con creces el valor del propio acuerdo.
Compruebe siempre si la indemnización tiene un tope, si es ilimitada o si está parcialmente limitada. Aquí, las suposiciones son errores caros disfrazados de optimismo.
Duración: cuando la indemnización sobrevive al contrato
Muchas personas creen que la indemnización termina cuando termina el contrato. Error. Algunas obligaciones perduran durante años, a veces de forma indefinida. La propiedad intelectual, el incumplimiento de la confidencialidad y las cuestiones regulatorias suelen prolongar la indemnización mucho más allá de la resolución del contrato.
Esto crea una “responsabilidad zombi”: contratos olvidados hace tiempo con obligaciones que siguen vivas. Pregunte cuánto dura la indemnización y por qué. ¿Está la duración vinculada a los plazos de prescripción, a la cobertura del seguro o a plazos arbitrarios?
Si las cláusulas de supervivencia no se ajustan a periodos de riesgo realistas, queda expuesto sin ningún beneficio operativo. Una responsabilidad a largo plazo exige una mayor compensación o un seguro más sólido. De lo contrario, estará financiando problemas futuros derivados de relaciones pasadas.
La indemnización en la práctica
Los acuerdos de indemnización no son teóricos: aparecen en todas partes. Una startup de SaaS indemniza a sus clientes frente a reclamaciones de propiedad intelectual. Un arrendador exige a sus inquilinos que le indemnicen por las lesiones que se produzcan en el inmueble. Un comprador exige una indemnización por pasivos no revelados.
Cada escenario traslada el riesgo a la parte más cercana al control o, a veces, a la parte más débil con menor poder de negociación. Las disputas reales suelen implicar a terceros con los que nunca contrató directamente. Ese es el factor sorpresa.
La indemnización puede arrastrarle a litigios que no inició, que no esperaba y de los que no le resultará fácil salir. Conocer las prácticas habituales del sector ayuda, pero copiarlas a ciegas también puede volverse en su contra.
La perspectiva del acuerdo de indemnización de la NVCA
En las operaciones de capital riesgo, el marco del acuerdo de indemnización de la NVCA refleja un equilibrio alcanzado con esfuerzo. Limita la exposición personal de los fundadores y protege a los inversores frente a declaraciones falsas fundamentales.
¿Por qué es importante? Porque demuestra que la indemnización no busca castigar, sino repartir el riesgo de forma previsible. Los topes, las franquicias y los periodos de supervivencia existen por una razón. Apartarse de estas prácticas sin entenderlas denota inexperiencia.
Incluso fuera del capital riesgo, la lógica de la NVCA ofrece un enfoque útil: alinear la indemnización con la información revelada, el control y la equidad. Si una parte asume un riesgo ilimitado a cambio de un beneficio limitado, el acuerdo no es sofisticado, es abusivo.
Una redacción que evita los litigios
Los buenos acuerdos de indemnización son aburridos, y ese es precisamente el objetivo. Unas definiciones claras, unos supuestos precisos, unos procedimientos definidos y unos topes coherentes reducen el drama en los tribunales. La ambigüedad invita a las demandas. La agresividad excesiva provoca rechazo.
Una redacción sólida responde a quién paga, cuándo, cuánto y quién controla la defensa. También se coordina con los seguros, las limitaciones de responsabilidad y las cláusulas de resolución de conflictos. ¿Una técnica eficaz? Lea la cláusula imaginando que el peor escenario se ha hecho realidad.
¿El resultado le parecería justo? Si no es así, reescríbala. La indemnización no debería ser un arma, sino un cinturón de seguridad que espera no tener que poner a prueba nunca.
Gestión de las indemnizaciones a gran escala
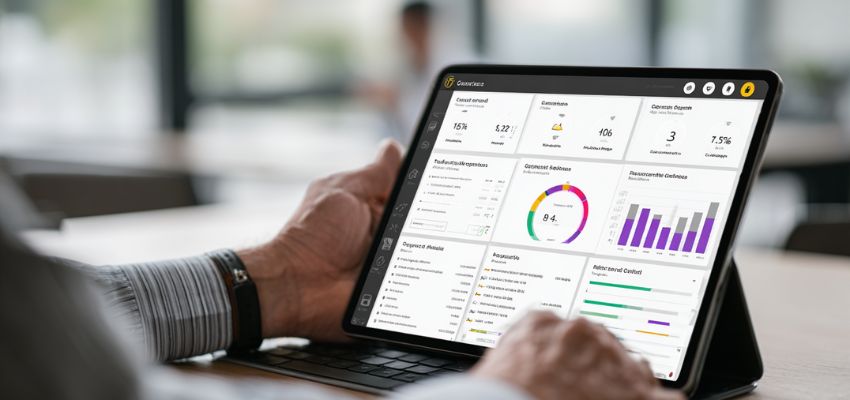
A medida que se multiplican los contratos, el riesgo de indemnización se acumula. Una sola cláusula pasada por alto en cientos de acuerdos puede convertirse en una responsabilidad sistémica. Por eso las organizaciones maduras centralizan el seguimiento de las condiciones de indemnización. Las bibliotecas de cláusulas garantizan la coherencia.
Las alertas avisan de los plazos de supervivencia. La analítica revela patrones, como indemnizaciones ilimitadas ocultas en acuerdos de poco valor. ¿La verdad sin rodeos? Una indemnización sin gestionar es una deuda silenciosa. No aparece en el balance, pero existe.
Tanto si es una startup como una gran empresa, tratar la indemnización como datos, y no solo como texto, convierte el riesgo legal en algo medible, negociable y, en última instancia, controlable.
Preguntas frecuentes sobre los acuerdos de indemnización
¿Cuáles son los errores más comunes?
Un error habitual es firmar un acuerdo de indemnización sin leerlo con atención. Muchas personas no se fijan en quién paga los gastos legales ni en cuánto podrían llegar a deber. Otro error es aceptar una redacción muy amplia que genera grandes riesgos.
¿Qué cubre?
Un acuerdo de indemnización suele cubrir pérdidas, daños y honorarios legales. Puede incluir reclamaciones de terceros e incumplimientos de contrato. Lo que cubre depende de la redacción exacta del acuerdo.
¿Qué significa “mantener indemne”?
“Mantener indemne” (en inglés, “hold harmless”) significa que una parte se compromete a proteger a la otra frente a pérdidas. Se utiliza a menudo junto con la redacción de los acuerdos de indemnización. Ambos términos buscan trasladar el riesgo de una parte a otra.
¿Qué diferencia hay entre indemnizador e indemnizado?
El indemnizador es la parte que se compromete a pagar las pérdidas. El indemnizado es la parte protegida. Conocer esta diferencia ayuda a entender el significado de un acuerdo de indemnización.
¿Cuánto dura la indemnización?
La indemnización puede durar toda la vigencia del contrato o incluso más allá de su finalización. Algunas cláusulas siguen vigentes durante años. Compruebe siempre el plazo antes de firmar.
Reflexiones finales
Un acuerdo de indemnización ayuda a decidir quién paga cuando algo sale mal. Puede protegerle, pero solo si lo entiende antes de firmar. Las palabras sencillas importan, y los pequeños detalles pueden causar grandes problemas más adelante.
Compruebe siempre a quién cubre, cuánto dura y cuánto dinero está en juego. Los contratos claros aportan tranquilidad y menos conflictos. Herramientas como AiSign lo facilitan, ya que le ayudan a crear, enviar y gestionar contratos en un único lugar seguro.
Cuando los contratos son claros y fáciles de gestionar, puede centrarse en hacer crecer su negocio en lugar de preocuparse por problemas legales.
Pruebe AiSign gratis durante 30 días, sin tarjeta de crédito
Experimente la facilidad y la eficiencia en la gestión de los contratos de su empresa. Nuestra plataforma te permite crear contratos con herramientas basadas en IA, enviar y firmar documentos en líneay mucho más. Diga adiós a las complejidades del papeleo y disfrute de flujos de trabajo optimizados. Las herramientas de AiSign están diseñadas para autónomos, pequeñas empresas y grandes corporaciones. Regístrese hoy mismo para una prueba gratuita de 30 días.
Sobre el autor
Julie Fortuna es una talentosa escritora de AiSign, especializada en simplificar ideas complejas. Con un don para la comunicación clara y atractiva, Julie ayuda a los lectores a entender las últimas estrategias y tendencias.